Domain doppelbindung.de kaufen?
Wir ziehen mit dem Projekt
doppelbindung.de um.
Sind Sie am Kauf der Domain
doppelbindung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain doppelbindung.de kaufen?
Wie hoch werden Kapitaleinkünfte versteuert?
Wie hoch Kapitaleinkünfte versteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem persönlichen Steuersatz. In Deutschland werden Kapitaleinkünfte in der Regel mit der Abgeltungssteuer von 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer besteuert. Es gibt jedoch auch Ausnahmen, bei denen Kapitaleinkünfte dem individuellen Einkommensteuersatz unterliegen. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung zu ermitteln. **
Werden Kapitaleinkünfte auf die Witwenrente angerechnet?
Werden Kapitaleinkünfte auf die Witwenrente angerechnet? Dies hängt von den jeweiligen gesetzlichen Bestimmungen ab. In einigen Ländern können Kapitaleinkünfte auf die Witwenrente angerechnet werden, was dazu führen kann, dass die Höhe der Rente reduziert wird. Es ist wichtig, sich über die spezifischen Regelungen in dem betreffenden Land zu informieren, um zu verstehen, wie sich Kapitaleinkünfte auf die Witwenrente auswirken können. In vielen Fällen kann eine Beratung durch einen Experten hilfreich sein, um die individuelle Situation zu klären. **

Ähnliche Suchbegriffe für Kapitaleinkünfte
Top-Angebote
Produkte zum Begriff Kapitaleinkünfte:
-
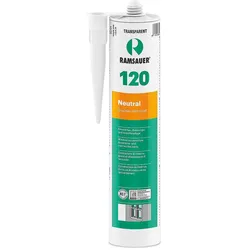
Neutral 120 weiß neutrale dauerelastische 1-K-Silicon Dichtungsmasse 310ml• Neutralvernetzend • Für Metall- und Holzrahmen • Gute Haftung ohne Primer • Geprüft nach DIN 18545 Teil 2 Gruppe E, entspricht DIN 18540 Teil 1, DIN EN ISO 11600 Klasse G 25 LM • Anstrichverträglich • Abriebfest • Temperaturbeständig: -50°C bis +150°C • Lagerfähigkeit: 12 Monate • Inhalt: 310 ml10,34 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann man neutrale einwörtige Keywords generieren, ohne dabei Markennamen zu erwähnen? Was sind effektive Strategien für die Keyword-Generierung, die die Vermeidung von Markennamen berücksichtigen?
Man kann neutrale einwörtige Keywords generieren, indem man sich auf allgemeine Begriffe und Beschreibungen konzentriert, die das Produkt oder die Dienstleistung genau beschreiben. Effektive Strategien für die Keyword-Generierung ohne Markennamen sind die Verwendung von Synonymen, Branchenbegriffen und spezifischen Merkmalen des Produkts oder der Dienstleistung. Außerdem kann man sich auf die Lösung von Problemen oder Bedürfnissen der Zielgruppe konzentrieren, um relevante Keywords zu identifizieren. **
-
Welche Schritte sind bei der Vorbereitung einer Steuerabrechnung zu beachten, und wie können diese auf verschiedene Einkommensquellen wie Gehaltseinkommen, Kapitaleinkünfte und Selbstständigkeit angewendet werden?
Bei der Vorbereitung einer Steuerabrechnung ist es wichtig, alle relevanten Einkommensquellen zu identifizieren und entsprechende Unterlagen zu sammeln. Dies umfasst Gehaltseinkommen, Kapitaleinkünfte und Einkommen aus Selbstständigkeit. Für Gehaltseinkommen müssen die Lohnsteuerbescheinigungen und eventuelle zusätzliche Einkommensnachweise wie Bonuszahlungen oder Sachleistungen berücksichtigt werden. Bei Kapitaleinkünften müssen alle relevanten Unterlagen wie Kontoauszüge, Wertpapierabrechnungen und Steuerbescheinigungen von Banken und Investmentgesellschaften gesammelt werden. Für Selbstständige ist es wichtig, alle Einnahmen und Ausgaben sorgfältig zu dokumentieren, einschließlich Rechnungen, Quittungen, Kontoausz **
-
Wie wählt man das richtige neutrale Keyword für eine Website aus?
1. Recherchiere relevante Keywords, die das Thema der Website am besten beschreiben. 2. Verwende Tools wie den Google Keyword Planner, um das Suchvolumen und die Wettbewerbsfähigkeit der Keywords zu analysieren. 3. Wähle ein neutrales Keyword aus, das sowohl relevant für die Website ist als auch ein angemessenes Suchvolumen aufweist. **
-
Welche Schritte sind bei der Vorbereitung einer Steuerabrechnung zu beachten, und wie können diese Schritte auf verschiedene Einkommensquellen wie Gehaltseinkommen, Einkünfte aus selbstständiger Tätigkeit und Kapitaleinkünfte angewendet werden?
Bei der Vorbereitung einer Steuerabrechnung ist es wichtig, alle relevanten Unterlagen zu sammeln, wie z.B. Einkommensnachweise, Belege für abzugsfähige Ausgaben und Steuerformulare. Diese Schritte gelten unabhängig von der Einkommensquelle. Für Gehaltseinkommen müssen die Lohn- und Gehaltsabrechnungen sowie eventuelle zusätzliche Einkünfte wie Bonuszahlungen oder Sachleistungen berücksichtigt werden. Bei Einkünften aus selbstständiger Tätigkeit müssen alle Einnahmen und Ausgaben im Zusammenhang mit der selbstständigen Tätigkeit sorgfältig dokumentiert und in die Steuererklärung aufgenommen werden. Für Kapitaleinkünfte müssen alle relevanten Informationen zu Zinseinkünften, Dividenden und Wertpapierver **

Wie kann ich neutrale einwörtige Keywords ohne Markennamen generieren?
1. Verwende allgemeine Begriffe, die die Produkteigenschaften beschreiben. 2. Nutze Synonyme und verwandte Wörter, um verschiedene Variationen zu finden. 3. Vermeide spezifische Markennamen und konzentriere dich auf generische Beschreibungen. **
Müssen die Kommentatoren neutral sein oder dürfen sie erwähnen, welches Team sie unterstützen?
Kommentatoren sollten in der Regel neutral sein und keine persönlichen Vorlieben oder Unterstützung für ein bestimmtes Team zum Ausdruck bringen. Ihre Aufgabe ist es, das Spiel objektiv zu analysieren und den Zuschauern eine faire Berichterstattung zu bieten. Wenn ein Kommentator seine persönlichen Vorlieben erwähnt, könnte dies die Glaubwürdigkeit und Neutralität seiner Kommentare beeinträchtigen. **
Top-Angebote
Produkte zum Begriff Kapitaleinkünfte:
-
GEOX Accessoires 1 Neutrale Creme UNICA NeutralNeutrale Creme, die die Schuhe pflegt und weich macht. Neutrale Creme, die die Schuhe pflegt und weich macht. Mit Polierschwamm, ideal für gebürstetes und poliertes Leder. Hinweise zur Anwendung: Verteilen Sie mit dem „Polierschwamm" eine kleine Menge des Produkts gleichmäßig auf dem sauberen Schuh und warten Sie, bis es getrocknet ist. Mit einem trockenen Tuch nachpolieren. ACHTUNG: Vor der Verwendung das Produkt auf einer kleinen sichtbaren Fläche testen, um das Ergebnis zu begutachten. Mit dem dafür vorgesehenen Schwämmchen auf den trockenen Schuhen auftragen, die frei von Staub und Schmutzrückständen sind, eine kleine Menge Creme gleichmäßig auf der ganzen Lederoberflächen verteilen und unmittelbar danach mit dem dafür vorgesehenen Tuch polieren. Ausschließlich für den angegebenen Zweck verwenden. Das Produkt ist kein Spielzeug. Außerhalb der Reichweite von Kindern aufbewahren.7,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
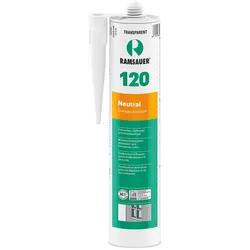
Neutral 120 weiß neutrale dauerelastische 1-K-Silicon Dichtungsmasse 310ml• Neutralvernetzend • Für Metall- und Holzrahmen • Gute Haftung ohne Primer • Geprüft nach DIN 18545 Teil 2 Gruppe E, entspricht DIN 18540 Teil 1, DIN EN ISO 11600 Klasse G 25 LM • Anstrichverträglich • Abriebfest • Temperaturbeständig: -50°C bis +150°C • Lagerfähigkeit: 12 Monate • Inhalt: 310 ml10,34 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie hoch werden Kapitaleinkünfte versteuert?
Wie hoch Kapitaleinkünfte versteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem persönlichen Steuersatz. In Deutschland werden Kapitaleinkünfte in der Regel mit der Abgeltungssteuer von 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer besteuert. Es gibt jedoch auch Ausnahmen, bei denen Kapitaleinkünfte dem individuellen Einkommensteuersatz unterliegen. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung zu ermitteln. **
-
Werden Kapitaleinkünfte auf die Witwenrente angerechnet?
Werden Kapitaleinkünfte auf die Witwenrente angerechnet? Dies hängt von den jeweiligen gesetzlichen Bestimmungen ab. In einigen Ländern können Kapitaleinkünfte auf die Witwenrente angerechnet werden, was dazu führen kann, dass die Höhe der Rente reduziert wird. Es ist wichtig, sich über die spezifischen Regelungen in dem betreffenden Land zu informieren, um zu verstehen, wie sich Kapitaleinkünfte auf die Witwenrente auswirken können. In vielen Fällen kann eine Beratung durch einen Experten hilfreich sein, um die individuelle Situation zu klären. **
-
Wie kann man neutrale einwörtige Keywords generieren, ohne dabei Markennamen zu erwähnen? Was sind effektive Strategien für die Keyword-Generierung, die die Vermeidung von Markennamen berücksichtigen?
Man kann neutrale einwörtige Keywords generieren, indem man sich auf allgemeine Begriffe und Beschreibungen konzentriert, die das Produkt oder die Dienstleistung genau beschreiben. Effektive Strategien für die Keyword-Generierung ohne Markennamen sind die Verwendung von Synonymen, Branchenbegriffen und spezifischen Merkmalen des Produkts oder der Dienstleistung. Außerdem kann man sich auf die Lösung von Problemen oder Bedürfnissen der Zielgruppe konzentrieren, um relevante Keywords zu identifizieren. **
-
Welche Schritte sind bei der Vorbereitung einer Steuerabrechnung zu beachten, und wie können diese auf verschiedene Einkommensquellen wie Gehaltseinkommen, Kapitaleinkünfte und Selbstständigkeit angewendet werden?
Bei der Vorbereitung einer Steuerabrechnung ist es wichtig, alle relevanten Einkommensquellen zu identifizieren und entsprechende Unterlagen zu sammeln. Dies umfasst Gehaltseinkommen, Kapitaleinkünfte und Einkommen aus Selbstständigkeit. Für Gehaltseinkommen müssen die Lohnsteuerbescheinigungen und eventuelle zusätzliche Einkommensnachweise wie Bonuszahlungen oder Sachleistungen berücksichtigt werden. Bei Kapitaleinkünften müssen alle relevanten Unterlagen wie Kontoauszüge, Wertpapierabrechnungen und Steuerbescheinigungen von Banken und Investmentgesellschaften gesammelt werden. Für Selbstständige ist es wichtig, alle Einnahmen und Ausgaben sorgfältig zu dokumentieren, einschließlich Rechnungen, Quittungen, Kontoausz **
Ähnliche Suchbegriffe für Kapitaleinkünfte
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jachmann-Michel, Monika: Die Besteuerung der KapitaleinkünfteDie Besteuerung der Kapitaleinkünfte , Neue Entwicklungen zur Abgeltungsteuer Prof. Dr. Monika Jachmann-Michel informiert 15 Jahre nach Einführung der Abgeltungsteuer in der 3. Auflage detailliert über die Konturen, die die Besteuerung der Kapitaleinkünfte neben gesetzlichen Anpassungen vor allem durch die Rechtsprechung des BFH seither gewonnen hat. Behandelt werden die materiell-rechtlichen Grundsätze der Kapitaleinkommensbesteuerung, vorgezeichnet in § 20 EStG und § 17 EStG, das Kapitalertragsteuer-Abzugsverfahren sowie Ausnahmen von der Abgeltungsteuer gemäß § 32d EStG. Hinzu kommt ein Blick speziell auf Dividendenarbitrage-Geschäfte. Dieser vollständig überarbeitete und aktualisierte Leitfaden ist auf dem Stand 1.1.2024. Expertenwissen Die Autorin Professorin Dr. Monika Jachmann-Michel ist Vorsitzende Richterin des für Kapitalvermögen zuständigen VIII. Senats am Bundesfinanzhof. Zielgruppen: Steuerberatung Fachanwaltschaft für Steuerrecht Finanzgerichte Dozentinnen und Dozenten für Steuerrecht Studierende für Steuerrecht Die optimale Vertiefung und Ergänzung zum EStG: >>> Lademann, Kommentar zum Einkommensteuergesetz , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig überarbeitete Auflage, Erscheinungsjahr: 20240206, Produktform: Kartoniert, Autoren: Jachmann-Michel, Monika, Auflage: 24003, Auflage/Ausgabe: 3., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 237, Keyword: Abgeltungsteuer; Aktienbezugsrechte; Besteuerung; Entstrickung; Forderungsverzicht; Kapitaleinkünfte; Kapitalerstagsteueranmeldung; Kapitalertragsteuer; Kapitalstamm; Leitfaden; Refinanzierungsaufwendungen; Substanzverluste; Verlustberücksichtigung; Verlustverrechnungsbeschränkungen; Werbekostenabzugsverbot, Fachschema: Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 142, Höhe: 16, Gewicht: 308, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neutral 120 grau neutrale dauerelastische 1-K-Silicon Dichtungsmasse 310ml• Neutralvernetzend • Für Metall- und Holzrahmen • Gute Haftung ohne Primer • Geprüft nach DIN 18545 Teil 2 Gruppe E, entspricht DIN 18540 Teil 1, DIN EN ISO 11600 Klasse G 25 LM • Anstrichverträglich • Abriebfest • Temperaturbeständig: -50°C bis +150°C • Lagerfähigkeit: 12 Monate • Inhalt: 310 ml10,34 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie wählt man das richtige neutrale Keyword für eine Website aus?
1. Recherchiere relevante Keywords, die das Thema der Website am besten beschreiben. 2. Verwende Tools wie den Google Keyword Planner, um das Suchvolumen und die Wettbewerbsfähigkeit der Keywords zu analysieren. 3. Wähle ein neutrales Keyword aus, das sowohl relevant für die Website ist als auch ein angemessenes Suchvolumen aufweist. **
-
Welche Schritte sind bei der Vorbereitung einer Steuerabrechnung zu beachten, und wie können diese Schritte auf verschiedene Einkommensquellen wie Gehaltseinkommen, Einkünfte aus selbstständiger Tätigkeit und Kapitaleinkünfte angewendet werden?
Bei der Vorbereitung einer Steuerabrechnung ist es wichtig, alle relevanten Unterlagen zu sammeln, wie z.B. Einkommensnachweise, Belege für abzugsfähige Ausgaben und Steuerformulare. Diese Schritte gelten unabhängig von der Einkommensquelle. Für Gehaltseinkommen müssen die Lohn- und Gehaltsabrechnungen sowie eventuelle zusätzliche Einkünfte wie Bonuszahlungen oder Sachleistungen berücksichtigt werden. Bei Einkünften aus selbstständiger Tätigkeit müssen alle Einnahmen und Ausgaben im Zusammenhang mit der selbstständigen Tätigkeit sorgfältig dokumentiert und in die Steuererklärung aufgenommen werden. Für Kapitaleinkünfte müssen alle relevanten Informationen zu Zinseinkünften, Dividenden und Wertpapierver **
-
Wie kann ich neutrale einwörtige Keywords ohne Markennamen generieren?
1. Verwende allgemeine Begriffe, die die Produkteigenschaften beschreiben. 2. Nutze Synonyme und verwandte Wörter, um verschiedene Variationen zu finden. 3. Vermeide spezifische Markennamen und konzentriere dich auf generische Beschreibungen. **
-
Müssen die Kommentatoren neutral sein oder dürfen sie erwähnen, welches Team sie unterstützen?
Kommentatoren sollten in der Regel neutral sein und keine persönlichen Vorlieben oder Unterstützung für ein bestimmtes Team zum Ausdruck bringen. Ihre Aufgabe ist es, das Spiel objektiv zu analysieren und den Zuschauern eine faire Berichterstattung zu bieten. Wenn ein Kommentator seine persönlichen Vorlieben erwähnt, könnte dies die Glaubwürdigkeit und Neutralität seiner Kommentare beeinträchtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.